
Planes de pago en el veterinario: cómo pedirlos y qué ofrecen realmente las clínicas
Una factura veterinaria inesperada puede sentirse como una emboscada financiera. Ya se trate de una fractura en una pata tras una caída o de un diagnóstico repentino de enfermedad renal, el coste puede ir desde unos cientos hasta varios miles de libras, a menudo sin apenas aviso. Lo que muchos propietarios no saben es que una proporción significativa de clínicas veterinarias negociará las condiciones de pago si se lo pides. La dificultad está en saber cómo pedirlo, qué esperar y cuáles son las alternativas si tu clínica dice que no.
Qué planes de pago ofrecen realmente los veterinarios
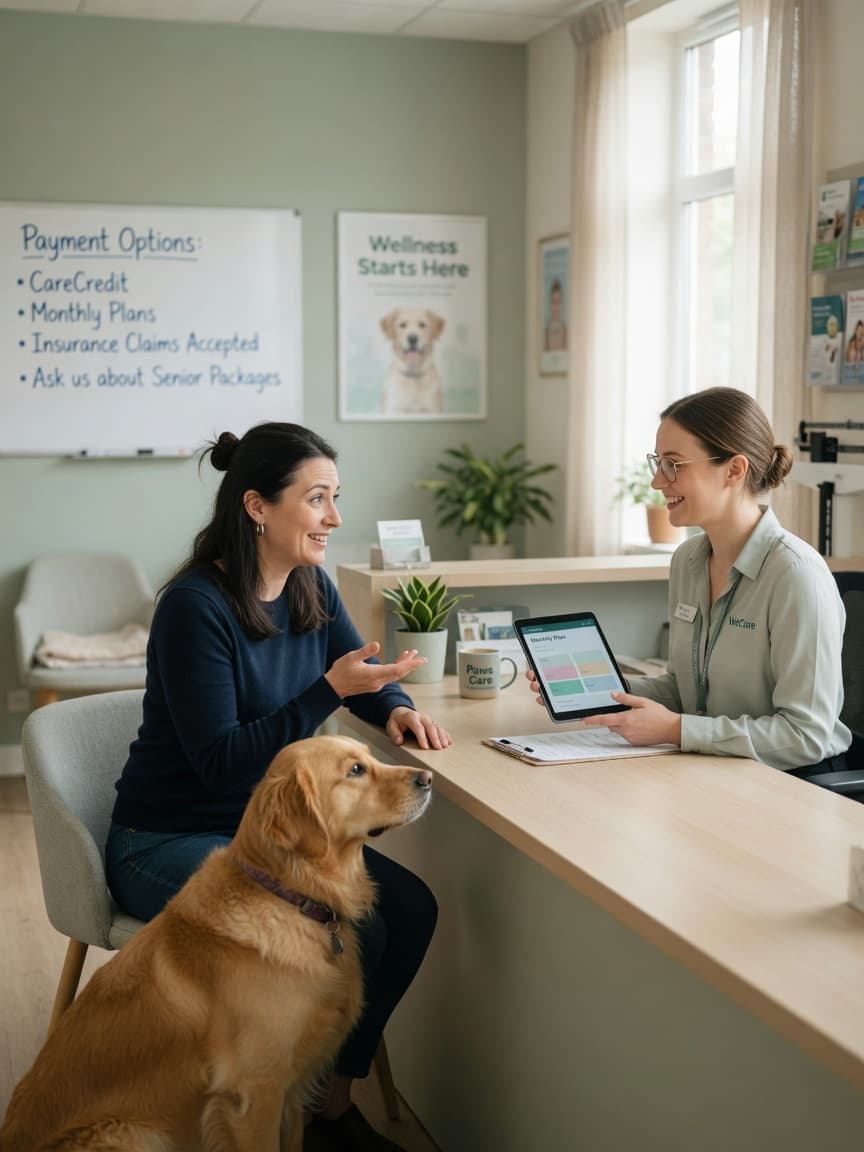
No existe un estándar sectorial para los planes de pago en medicina veterinaria. Lo que ofrece una clínica depende en gran medida de su tamaño, su estructura de propiedad y su flujo de caja. En general, las clínicas independientes son más propensas a ofrecer acuerdos informales internos que las grandes cadenas corporativas, aunque algunos grupos corporativos han puesto en marcha acuerdos formales de financiación.
Los acuerdos más habituales son:
- Depósito más plazos: pagas entre el 30 y el 50 % por adelantado y el resto en dos o tres pagos programados durante las semanas siguientes. Sin intereses, sin comprobación de solvencia: solo un acuerdo por escrito con la clínica.
- Pago diferido: la clínica trata a tu mascota ahora y te factura en 28-30 días. Funciona mejor con clientes ya existentes con un buen historial de pagos.
- Financiación de terceros: la clínica te remite a una entidad de crédito. La clínica recibe el pago completo de inmediato; tú devuelves el dinero al prestamista en un plazo de 6 a 24 meses, a veces al 0 % si se paga dentro de un periodo promocional.
El Royal College of Veterinary Surgeons (RCVS) establece que los veterinarios tienen la obligación ética de prestar primeros auxilios para aliviar el sufrimiento, independientemente de la capacidad de pago del cliente. Esto no significa que el tratamiento completo se preste siempre de forma gratuita, pero sí que una clínica no puede simplemente rechazar a un animal en situación de sufrimiento sin ofrecer, como mínimo, alguna forma de analgesia.
Programas de crédito: VetPay, Paypaw y equivalentes de CareCredit
En el Reino Unido y la UE se utilizan varios productos de crédito de terceros específicamente en contextos veterinarios:
- Paypaw (Reino Unido): un producto de «compra ahora, paga después» diseñado para clínicas veterinarias. Los clientes pueden repartir los costes entre 3 y 12 meses. La clínica se registra en Paypaw; el cliente lo solicita en el momento del pago. Existen opciones sin intereses en los plazos más cortos.
- Novuna (antes Hitachi Capital): utilizado por varios grupos veterinarios británicos para ofrecer financiación al 0 % entre 6 y 12 meses, sujeta a aprobación crediticia. Disponible solo a través de clínicas registradas.
- CareCredit (EE. UU.): el producto dominante en Estados Unidos, aceptado en decenas de miles de clínicas veterinarias. Ofrece periodos promocionales al 0 % (normalmente de 6 a 24 meses), pero pasa a una TAE estándar elevada —a menudo superior al 26 %— si el saldo no se liquida a tiempo.
- PostPay / Klarna for Business (UE): algunas clínicas veterinarias europeas han empezado a aceptar Klarna o servicios BNPL similares para procedimientos rutinarios y electivos. La cobertura de las urgencias varía mucho.
Un estudio de 2024 publicado en la revista Veterinary Record y citado en PubMed (PMID 38104823) halló que las limitaciones económicas fueron el motivo principal por el que los propietarios rechazaron el tratamiento recomendado en aproximadamente el 17 % de los casos en clínicas de pequeños animales del Reino Unido, una cifra que subraya lo importantes que son las opciones de pago accesibles para los resultados en bienestar animal.
Cómo pedirlo a tu veterinario sin sentir vergüenza
Muchos propietarios evitan esta conversación porque temen ser juzgados o les preocupa que afecte a la calidad de la atención que recibe su animal. En la práctica, los auxiliares veterinarios y el personal de recepción gestionan estas conversaciones con regularidad y están formados para abordarlas sin juzgar.
Consejos prácticos para iniciar la conversación:
- Pregunta pronto, idealmente antes de que comience el tratamiento. Una vez finalizado un procedimiento, el margen de negociación de la clínica se reduce. Si sabes que tu situación económica es ajustada, coméntalo cuando te presenten el presupuesto.
- Sé concreto sobre lo que puedes asumir. «Puedo pagar 200 £ hoy y 100 £ al mes durante tres meses» es mucho más fácil de valorar para una clínica que «no puedo permitirme esto».
- Pide hablar con el gerente de la clínica, no solo con la recepcionista. Los gerentes suelen tener más autoridad para aprobar acuerdos no estándar.
- Consigue cualquier acuerdo por escrito. Un simple correo electrónico o un calendario de pagos impreso protege a ambas partes y elimina ambigüedades.
Un reportaje de la BBC sobre los costes del cuidado de mascotas destacó que la transparencia entre propietarios y veterinarios acerca de los límites económicos suele dar lugar a soluciones creativas, entre ellas planes de tratamiento por fases que reparten tanto la atención como el coste a lo largo del tiempo sin comprometer los resultados.
Opciones de ayuda de entidades benéficas
Si tu clínica no puede ofrecerte un plan de pago y no tienes acceso a crédito de terceros, varias organizaciones benéficas ofrecen tratamiento veterinario gratuito o de bajo coste a los propietarios que cumplan los requisitos:
- PDSA (People's Dispensary for Sick Animals): ofrece atención gratuita y subvencionada a propietarios de mascotas que perciben determinadas prestaciones sujetas a comprobación de recursos en el Reino Unido. Los requisitos y la disponibilidad varían según la localidad.
- Blue Cross: gestiona hospitales para animales por todo el Reino Unido que ofrecen tratamiento subvencionado según comprobación de recursos.
- RSPCA: a veces puede derivarte a clínicas colaboradoras con tarifas reducidas, aunque su propia oferta hospitalaria es limitada.
- Entidades de rescate específicas de raza: algunas contribuyen a los costes veterinarios de los animales que han reubicado, especialmente si la afección es congénita o apareció poco después de la adopción.
En España y en el resto de Europa, las organizaciones equivalentes incluyen la red de Protectoras de Animales y los servicios veterinarios municipales de las ciudades más grandes, que en ocasiones ofrecen tratamiento de urgencia a coste reducido para hogares con bajos ingresos registrados.
Qué hacer si tu veterinario rechaza un plan de pago
Una negativa no es el final del camino. Considera los siguientes pasos por orden:
- Pregunta si es posible un tratamiento de alcance reducido —por ejemplo, solo control del dolor mientras consigues los fondos—.
- Contacta con una organización benéfica (PDSA, Blue Cross) para ver si cumples los requisitos para recibir ayuda.
- Pide un segundo presupuesto en otra clínica de la zona; las tarifas para el mismo procedimiento pueden variar entre un 30 y un 50 % de una clínica a otra.
- Solicita un préstamo personal o una tarjeta de crédito con compras al 0 % como último recurso, pero compara bien los tipos de interés antes de firmar.
- Comprueba si alguna facultad de veterinaria cercana ofrece tratamiento con descuento bajo la supervisión de veterinarios cualificados.
Cómo evitar las trampas de los intereses altos
El peligro de los productos de financiación veterinaria —especialmente el BNPL— es el modelo de intereses diferidos. Una oferta de «0 % durante 12 meses» suele significar que, si no has liquidado el saldo completo al llegar al mes 12, se aplican intereses de forma retroactiva al tipo completo sobre el importe original, no sobre el saldo pendiente. Lee siempre la letra pequeña antes de firmar.
Una tarjeta de crédito convencional con un periodo introductorio de compras al 0 % (normalmente de 12 a 24 meses en un banco británico convencional) suele ser una alternativa más segura y transparente que la financiación veterinaria especializada, siempre que tengas un plan para liquidar el saldo antes de que termine el periodo promocional.
Prepararse antes de una urgencia
La estrategia más eficaz es tener un plan antes de necesitarlo. Mantén un fondo de emergencia específico para tu mascota (incluso 500 £ suponen un colchón significativo), guarda el número de urgencias de tu veterinario en el móvil y date de alta en una clínica antes de que surja una urgencia, en lugar de llegar como paciente nuevo en plena crisis.
Reducir los gastos diarios de la mascota también ayuda a crear ese colchón más rápido. Comprar comida y accesorios a granel a través de Zooplus —que ofrece descuentos por entrega automática y un programa de puntos de fidelidad— puede recortar los gastos mensuales de forma notable. De forma similar, HolistaPet ofrece suplementos de bienestar formulados por veterinarios que favorecen la salud inmunitaria y articular, lo que podría reducir la frecuencia de las visitas veterinarias rutinarias a largo plazo.
Por último, habla con tu veterinario actual ahora —no durante una crisis— sobre la flexibilidad de pago que ofrece. Muchas clínicas están encantadas de tratar este tema por adelantado e incluso pueden anotarlo en tu ficha, lo que agilizará la conversación si algún día necesitas recurrir a ello bajo presión.
Puntos clave
- Muchas clínicas veterinarias ofrecen planes de pago informales —depósito más plazos, facturación diferida o financiación de terceros—, pero hay que pedirlos de forma explícita.
- Pregunta pronto, sé concreto sobre lo que puedes permitirte y pide cualquier acuerdo por escrito.
- Productos de crédito británicos como Paypaw y Novuna ofrecen periodos al 0 %, pero lee con atención las condiciones de intereses diferidos.
- PDSA, Blue Cross y organizaciones benéficas similares ofrecen atención gratuita o de bajo coste a los propietarios que cumplen los requisitos.
- Si te lo rechazan, explora un tratamiento de alcance reducido, una segunda opinión sobre el coste, las facultades de veterinaria o una tarjeta de crédito con compras al 0 % como alternativas.