
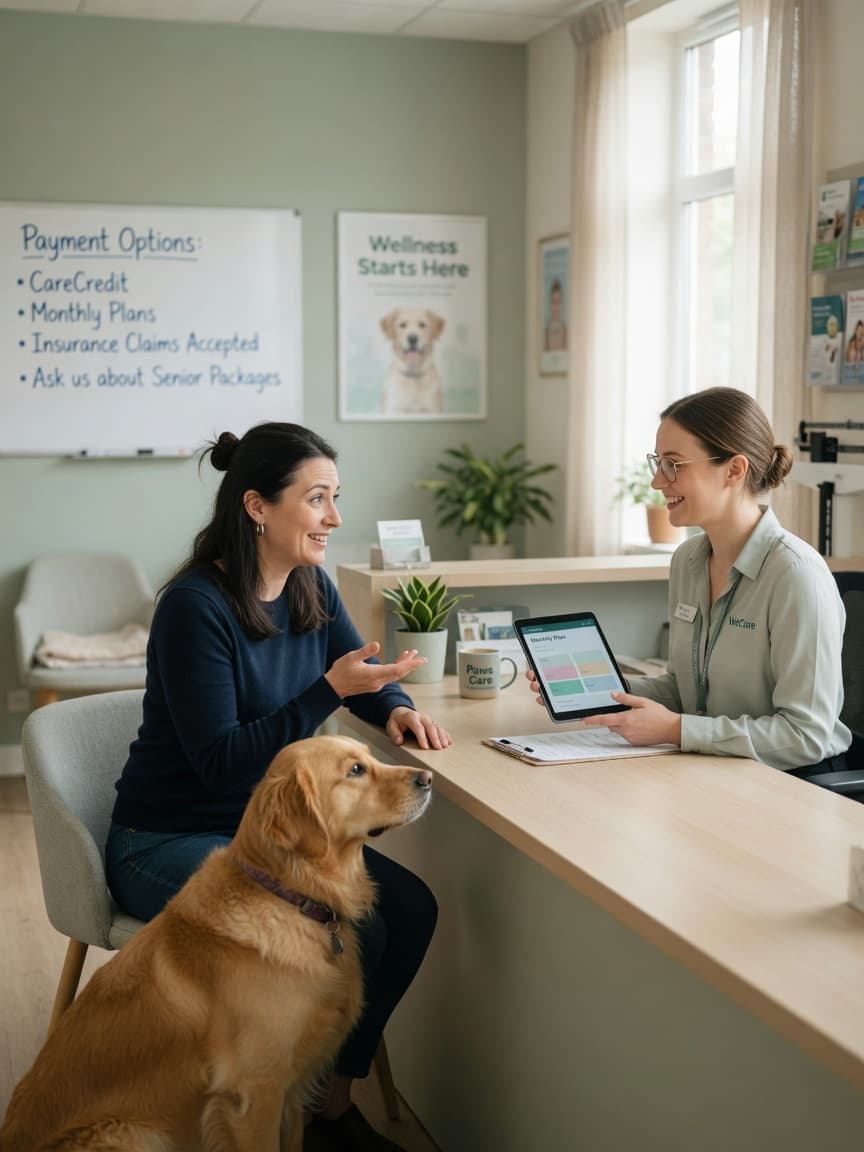
Planos de pagamento no veterinário: como pedir e o que as clínicas oferecem realmente
Uma conta veterinária inesperada pode parecer uma emboscada financeira. Quer se trate de uma fratura numa pata após uma queda ou de um diagnóstico súbito de doença renal, o custo pode ir de algumas centenas a vários milhares de libras — muitas vezes sem qualquer aviso. O que muitos tutores desconhecem é que uma parte significativa das clínicas veterinárias negoceia condições de pagamento se lhes for pedido. O desafio está em saber como pedir, o que esperar e quais as alternativas caso a sua clínica diga que não.
Que planos de pagamento os veterinários oferecem realmente
Não existe um padrão transversal ao setor para planos de pagamento em medicina veterinária. O que uma clínica oferece depende sobretudo da sua dimensão, estrutura de propriedade e tesouraria. De um modo geral, as clínicas independentes têm maior probabilidade de oferecer acordos informais internos do que as grandes cadeias empresariais, embora alguns grupos empresariais tenham lançado parcerias formais de financiamento.
Os acordos mais comuns são:
- Entrada mais prestações: Paga 30–50% adiantado e o restante em duas ou três prestações agendadas ao longo das semanas seguintes. Sem juros, sem consulta de crédito — apenas um acordo escrito com a clínica.
- Pagamento diferido: A clínica trata o seu animal agora e emite a fatura a 28–30 dias. Funciona melhor com clientes já existentes e com um bom histórico de pagamentos.
- Financiamento por terceiros: A clínica encaminha-o para uma entidade de crédito. A clínica recebe a totalidade de imediato; o cliente reembolsa o credor ao longo de 6–24 meses, por vezes a 0% se pagar dentro de um período promocional.
O Royal College of Veterinary Surgeons (RCVS) afirma que os médicos veterinários têm a obrigação ética de prestar primeiros socorros para aliviar o sofrimento, independentemente da capacidade de pagamento do cliente. Isto não significa que o tratamento completo seja sempre prestado gratuitamente, mas significa que uma clínica não pode simplesmente recusar atendimento a um animal em sofrimento sem oferecer, no mínimo, alguma forma de alívio da dor.
Esquemas de crédito: VetPay, Paypaw e equivalentes ao CareCredit
No Reino Unido e na UE, são utilizados vários produtos de crédito de terceiros especificamente em contexto veterinário:
- Paypaw (Reino Unido): Um produto de compre agora, pague depois concebido para clínicas veterinárias. Os clientes podem repartir os custos por 3–12 meses. A clínica regista-se na Paypaw; o cliente candidata-se no momento do pagamento. Existem opções sem juros em prazos mais curtos.
- Novuna (anteriormente Hitachi Capital): Utilizada por vários grupos veterinários britânicos para oferecer financiamento a 0% durante 6–12 meses, sujeito a aprovação de crédito. Disponível apenas através de clínicas registadas.
- CareCredit (EUA): O produto dominante nos Estados Unidos, aceite em dezenas de milhares de clínicas veterinárias. Oferece períodos promocionais a 0% (normalmente 6–24 meses), mas passa a uma TAEG padrão elevada — frequentemente acima de 26% — se o saldo não for liquidado a tempo.
- PostPay / Klarna for Business (UE): Algumas clínicas veterinárias europeias começaram a aceitar a Klarna ou serviços BNPL semelhantes para procedimentos de rotina e eletivos. A cobertura de cuidados de urgência varia muito.
Um estudo de 2024 publicado na revista Veterinary Record, citado no PubMed (PMID 38104823), concluiu que as limitações financeiras foram a principal razão pela qual os tutores recusaram o tratamento recomendado em aproximadamente 17% dos casos em clínicas de animais de companhia do Reino Unido — um número que sublinha a importância de opções de pagamento acessíveis para os resultados em bem-estar animal.
Como pedir ao seu veterinário sem constrangimento
Muitos tutores evitam a conversa porque receiam ser julgados ou temem que isso afete a qualidade dos cuidados prestados ao seu animal. Na prática, os enfermeiros veterinários e os rececionistas lidam com estas conversas regularmente e estão formados para as abordar sem juízos de valor.
Sugestões práticas para iniciar a conversa:
- Pergunte cedo — idealmente antes de o tratamento começar. Assim que um procedimento está concluído, a flexibilidade negocial da clínica diminui. Se sabe que as suas finanças estão apertadas, mencione-o quando lhe for apresentado o orçamento.
- Seja específico sobre o que consegue suportar. «Posso pagar £200 hoje e £100 por mês durante três meses» é muito mais fácil de avaliar para uma clínica do que «não tenho dinheiro para isto».
- Peça para falar com o gerente da clínica, e não apenas com o rececionista. Os gerentes têm normalmente mais autoridade para aprovar acordos fora do padrão.
- Obtenha qualquer acordo por escrito. Um simples e-mail ou um plano de pagamentos impresso protege ambas as partes e elimina ambiguidades.
Uma reportagem da BBC sobre os custos dos cuidados com animais destacou que a transparência entre tutores e veterinários quanto aos limites financeiros conduz muitas vezes a soluções criativas — incluindo planos de tratamento faseados que distribuem tanto os cuidados como o custo ao longo do tempo sem comprometer os resultados.
Opções de apoio de instituições de solidariedade
Se a sua clínica não puder oferecer um plano de pagamento e o crédito de terceiros não estiver acessível, várias instituições de solidariedade prestam tratamento veterinário gratuito ou a baixo custo a tutores elegíveis:
- PDSA (People's Dispensary for Sick Animals): Oferece cuidados gratuitos e comparticipados a tutores que recebam determinados apoios sociais sujeitos a condição de recursos no Reino Unido. A elegibilidade e a disponibilidade variam consoante a localidade.
- Blue Cross: Gere hospitais de animais por todo o Reino Unido, oferecendo tratamento comparticipado mediante condição de recursos.
- RSPCA: Por vezes pode encaminhar para clínicas parceiras que praticam preços reduzidos, embora a sua própria oferta hospitalar seja limitada.
- Associações de resgate específicas de raça: Algumas contribuem para os custos veterinários de animais que colocaram em adoção, sobretudo se a condição for congénita ou tiver surgido pouco depois da adoção.
Em Espanha e no resto da Europa, as organizações equivalentes incluem a rede de Protectoras de Animales e os serviços veterinários municipais das cidades maiores, que por vezes oferecem tratamento de urgência a custo reduzido para agregados familiares de baixos rendimentos registados.
O que fazer se o seu veterinário recusar um plano de pagamento
Uma recusa não é o fim da linha. Considere os seguintes passos, por esta ordem:
- Pergunte se é possível um âmbito de tratamento reduzido — por exemplo, apenas controlo da dor enquanto reúne fundos.
- Contacte uma organização de solidariedade (PDSA, Blue Cross) para verificar se reúne condições para receber apoio.
- Peça um segundo orçamento noutra clínica local; os honorários para o mesmo procedimento podem variar 30–50% entre clínicas.
- Peça um crédito pessoal ou um cartão de crédito com compras a 0% como último recurso — mas compare as taxas cuidadosamente antes de assinar.
- Verifique se alguma faculdade de medicina veterinária perto de si oferece tratamento com desconto sob supervisão de médicos veterinários qualificados.
Evitar armadilhas de juros elevados
O perigo dos produtos de financiamento veterinário — especialmente do BNPL — é o modelo de juros diferidos. Uma oferta de «0% durante 12 meses» significa muitas vezes que, se não tiver liquidado a totalidade do saldo até ao mês 12, os juros são aplicados retroativamente à taxa integral sobre o montante original, e não sobre o saldo remanescente. Leia sempre as letras pequenas antes de assinar.
Um cartão de crédito comum com um período promocional de compras a 0% (normalmente 12–24 meses num banco britânico convencional) é frequentemente uma alternativa mais segura e transparente ao financiamento veterinário especializado, desde que tenha um plano para liquidar o saldo antes do fim do período promocional.
Preparar-se antes de uma emergência
A estratégia mais eficaz é ter um plano antes de precisar dele. Mantenha um fundo de emergência dedicado ao seu animal (mesmo £500 constituem uma almofada significativa), guarde o número de urgência fora de horas do seu veterinário no telemóvel e inscreva-se numa clínica antes de uma emergência, em vez de chegar como novo paciente em plena crise.
Reduzir os custos diários com o animal também ajuda a construir essa almofada mais depressa. Comprar alimentação e acessórios a granel através da Zooplus — que oferece descontos em entregas automáticas e um programa de fidelização — pode reduzir significativamente as despesas mensais. Do mesmo modo, a HolistaPet disponibiliza suplementos de bem-estar formulados por veterinários que apoiam a saúde imunitária e articular, podendo reduzir a frequência das visitas veterinárias de rotina a longo prazo.
Por último, fale já com o seu veterinário atual — e não durante uma crise — sobre a flexibilidade de pagamento que oferece. Muitas clínicas têm todo o gosto em discutir isto antecipadamente e podem até registá-lo na sua ficha, simplificando a conversa caso alguma vez precise de a invocar sob pressão.
Pontos-chave
- Muitas clínicas veterinárias oferecem planos de pagamento informais — entrada mais prestações, faturação diferida ou financiamento por terceiros — mas é preciso pedir explicitamente.
- Pergunte cedo, seja específico quanto ao que pode pagar e peça qualquer acordo por escrito.
- Produtos de crédito britânicos como a Paypaw e a Novuna oferecem períodos a 0%, mas leia atentamente as condições de juros diferidos.
- A PDSA, a Blue Cross e instituições semelhantes oferecem cuidados gratuitos ou a baixo custo a tutores elegíveis.
- Se lhe recusarem, explore um tratamento de âmbito reduzido, uma segunda opinião sobre o custo, faculdades de veterinária ou um cartão de crédito com compras a 0% como alternativas.