
Betalingsregelingen bij de dierenarts: hoe vraag je erom en wat bieden klinieken echt aan
Een onverwachte dierenartsrekening kan voelen als een financiële overval. Of het nu gaat om een gebroken poot na een val of om een plotselinge diagnose van nierziekte, de kosten kunnen uiteenlopen van een paar honderd tot meerdere duizenden ponden — vaak zonder veel waarschuwing. Wat veel baasjes niet weten, is dat een aanzienlijk deel van de dierenartsenpraktijken wil onderhandelen over betalingsvoorwaarden als je erom vraagt. De uitdaging is te weten hoe je het vraagt, wat je kunt verwachten en wat de alternatieven zijn als je kliniek nee zegt.
Welke betalingsregelingen dierenartsen daadwerkelijk aanbieden
Er is geen sectorbrede standaard voor betalingsregelingen in de veterinaire geneeskunde. Wat een kliniek aanbiedt, hangt grotendeels af van de grootte, de eigendomsstructuur en de kasstroom. Over het algemeen bieden zelfstandige praktijken vaker informele interne regelingen aan dan grote commerciële ketens, hoewel sommige commerciële groepen formele financieringssamenwerkingen hebben opgezet.
De meest voorkomende regelingen zijn:
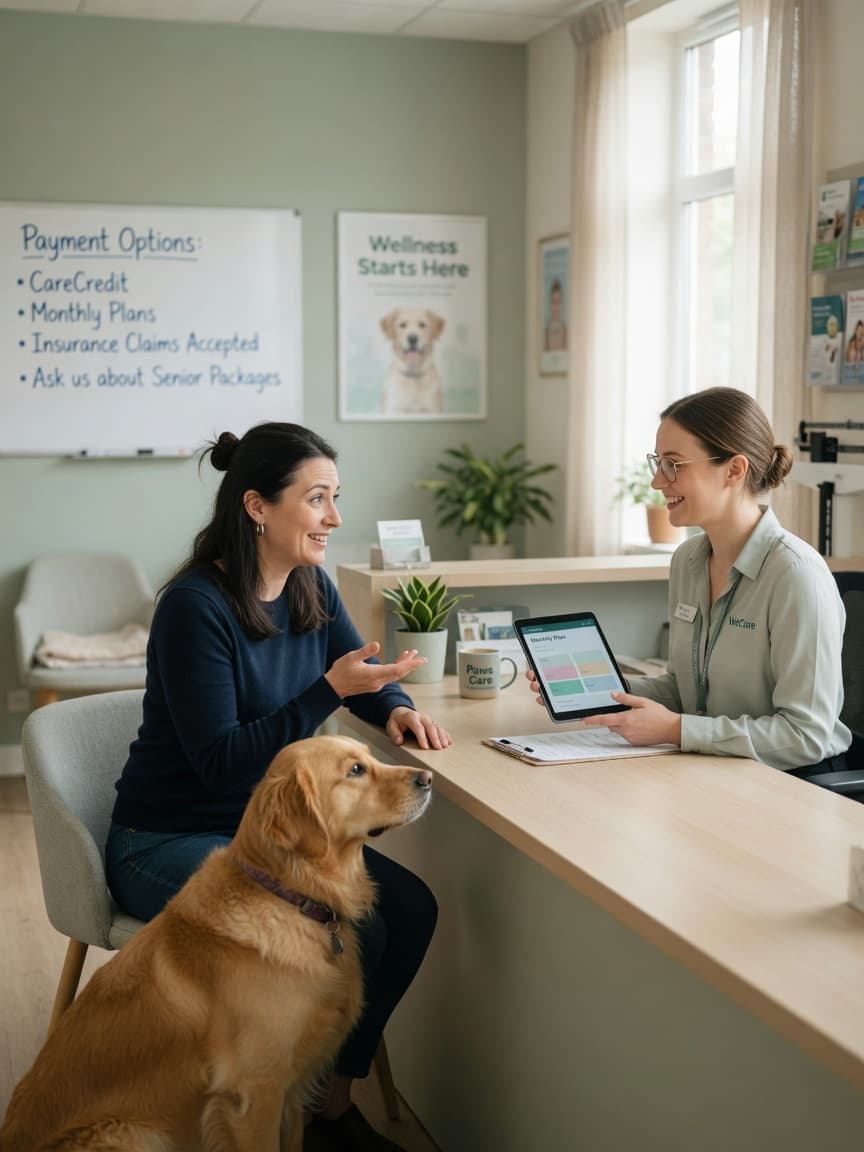
- Aanbetaling plus termijnen: Je betaalt 30–50% vooraf en het restant in twee of drie afgesproken betalingen in de weken daarna. Geen rente, geen kredietcheck — alleen een schriftelijke afspraak met de praktijk.
- Uitgestelde betaling: De praktijk behandelt je huisdier nu en stuurt je over 28–30 dagen een factuur. Dit werkt het beste voor bestaande cliënten met een goede betalingsgeschiedenis.
- Financiering via een derde partij: De kliniek verwijst je door naar een kredietverstrekker. De praktijk wordt direct volledig betaald; jij lost de lening af over 6–24 maanden, soms tegen 0% als je binnen een actieperiode aflost.
Het Royal College of Veterinary Surgeons (RCVS) stelt dat dierenartsen een ethische verplichting hebben om eerste hulp te verlenen om lijden te verlichten, ongeacht het vermogen van de cliënt om te betalen. Dat betekent niet dat een volledige behandeling altijd gratis wordt gegeven, maar wel dat een praktijk een dier in nood niet simpelweg kan wegsturen zonder minimaal een vorm van pijnbestrijding aan te bieden.
Kredietregelingen: VetPay, Paypaw en equivalenten van CareCredit
In het Verenigd Koninkrijk en de EU worden verschillende kredietproducten van derden specifiek in veterinaire context gebruikt:
- Paypaw (VK): Een buy-now-pay-later-product dat is ontworpen voor dierenartsenpraktijken. Cliënten kunnen de kosten spreiden over 3–12 maanden. De praktijk registreert zich bij Paypaw; de cliënt vraagt het aan op het moment van betaling. Bij kortere termijnen bestaan renteloze opties.
- Novuna (voorheen Hitachi Capital): Wordt door een aantal Britse dierenartsengroepen gebruikt om 0%-financiering over 6–12 maanden aan te bieden, onder voorbehoud van kredietgoedkeuring. Alleen beschikbaar via aangesloten praktijken.
- CareCredit (VS): Het dominante product in de Verenigde Staten, dat bij tienduizenden dierenartsklinieken wordt geaccepteerd. Het biedt actieperiodes met 0% (doorgaans 6–24 maanden), maar valt terug op een hoog standaard jaarlijks kostenpercentage — vaak boven 26% — als het saldo niet op tijd is afgelost.
- PostPay / Klarna for Business (EU): Sommige Europese dierenartsenpraktijken zijn begonnen met het accepteren van Klarna of vergelijkbare BNPL-diensten voor routinematige en electieve ingrepen. De dekking voor spoedeisende zorg loopt sterk uiteen.
Een onderzoek uit 2024 in het tijdschrift Veterinary Record, aangehaald op PubMed (PMID 38104823), toonde aan dat financiële beperkingen in ongeveer 17% van de gevallen in Britse praktijken voor gezelschapsdieren de belangrijkste reden waren waarom baasjes een aanbevolen behandeling afwezen — een cijfer dat onderstreept hoe belangrijk toegankelijke betaalopties zijn voor het welzijn van dieren.
Hoe je het je dierenarts vraagt zonder je te schamen
Veel huisdierbezitters gaan het gesprek uit de weg omdat ze bang zijn voor een oordeel of vrezen dat het de kwaliteit van de zorg voor hun dier zal beïnvloeden. In de praktijk voeren dierenartsassistenten en receptiemedewerkers deze gesprekken regelmatig en zijn ze opgeleid om ze zonder oordeel aan te gaan.
Praktische tips om het gesprek te beginnen:
- Vraag er vroeg om — het liefst voordat de behandeling begint. Zodra een ingreep is afgerond, is de onderhandelingsruimte van de praktijk kleiner. Als je weet dat het financieel krap zit, vermeld dat dan wanneer de kostenbegroting wordt gepresenteerd.
- Wees specifiek over wat je kunt opbrengen. "Ik kan vandaag £200 betalen en drie maanden lang £100 per maand" is voor een praktijk veel makkelijker te beoordelen dan "ik kan dit niet betalen".
- Vraag of je met de praktijkmanager kunt spreken, niet alleen met de receptie. Managers hebben doorgaans meer bevoegdheid om afwijkende regelingen goed te keuren.
- Leg elke afspraak schriftelijk vast. Een eenvoudige e-mail of een geprint betalingsschema beschermt beide partijen en voorkomt onduidelijkheid.
Een BBC-rapportage over de kosten van huisdierzorg benadrukte dat transparantie tussen baasjes en dierenartsen over financiële grenzen vaak tot creatieve oplossingen leidt — waaronder gefaseerde behandelplannen die zowel de zorg als de kosten over de tijd spreiden zonder het resultaat in gevaar te brengen.
Steunmogelijkheden via goede doelen
Als je kliniek geen betalingsregeling kan aanbieden en krediet van derden niet toegankelijk is, bieden verschillende goede doelen goedkope of gratis dierenartsbehandeling aan baasjes die daarvoor in aanmerking komen:
- PDSA (People's Dispensary for Sick Animals): Biedt gratis en gesubsidieerde zorg aan huisdierbezitters in het VK die bepaalde inkomensafhankelijke uitkeringen ontvangen. Voorwaarden en beschikbaarheid verschillen per locatie.
- Blue Cross: Beheert dierenziekenhuizen in heel het VK die gesubsidieerde behandeling aanbieden op basis van een inkomenstoets.
- RSPCA: Kan soms doorverwijzen naar partnerpraktijken met verlaagde tarieven, al is hun eigen ziekenhuisaanbod beperkt.
- Rasgebonden opvangorganisaties: Sommige dragen bij aan dierenartskosten voor dieren die zij hebben geherplaatst, vooral als de aandoening aangeboren is of kort na de adoptie is ontstaan.
In Spanje en de rest van Europa zijn vergelijkbare organisaties onder andere het netwerk van Protectoras de Animales en gemeentelijke veterinaire diensten in grotere steden, die soms spoedbehandeling tegen verlaagde kosten aanbieden voor geregistreerde huishoudens met een laag inkomen.
Wat te doen als je dierenarts een betalingsregeling weigert
Een weigering is niet het einde van het verhaal. Overweeg de volgende stappen op deze volgorde:
- Vraag of een beperktere behandeling — bijvoorbeeld alleen pijnbestrijding terwijl je het geld regelt — mogelijk is.
- Neem contact op met een liefdadigheidsorganisatie (PDSA, Blue Cross) om te kijken of je in aanmerking komt voor hulp.
- Vraag een tweede kostenbegroting aan bij een andere praktijk in de buurt; de tarieven voor dezelfde ingreep kunnen 30–50% verschillen tussen klinieken.
- Vraag als laatste redmiddel een persoonlijke lening of een creditcard met 0% aankooprente aan — maar vergelijk de tarieven zorgvuldig voordat je iets ondertekent.
- Ga na of veterinaire faculteiten in je omgeving behandeling met korting aanbieden onder supervisie van gekwalificeerde dierenartsen.
Valkuilen met hoge rentes vermijden
Het gevaar van veterinaire financieringsproducten — vooral BNPL — is het model met uitgestelde rente. Een aanbod van "0% gedurende 12 maanden" betekent vaak dat als je het volledige saldo niet in maand 12 hebt afgelost, de rente met terugwerkende kracht wordt berekend tegen het volle tarief over het oorspronkelijke bedrag, niet over het resterende saldo. Lees altijd de kleine lettertjes voordat je ondertekent.
Een gewone creditcard met een introductieperiode van 0% aankooprente (doorgaans 12–24 maanden bij een reguliere Britse bank) is vaak een veiliger en transparanter alternatief dan gespecialiseerde veterinaire financiering, mits je een plan hebt om het saldo af te lossen voordat de actieperiode eindigt.
Voorbereiding voordat er een noodgeval is
De meest effectieve strategie is om een plan te hebben voordat je het nodig hebt. Houd een apart noodfonds voor je huisdier aan (zelfs £500 is een betekenisvolle buffer), bewaar het nummer van de dienstdoende dierenarts buiten openingstijden in je telefoon en schrijf je bij een praktijk in vóór een noodgeval, in plaats van tijdens een crisis als nieuwe patiënt aan te komen.
Het verlagen van de dagelijkse kosten van je huisdier helpt die buffer ook sneller op te bouwen. Voer en accessoires in grote hoeveelheden kopen via Zooplus — dat kortingen bij automatische levering en een loyaliteitsprogramma biedt — kan de maandelijkse uitgaven merkbaar verlagen. Daarnaast levert HolistaPet door dierenartsen samengestelde welzijnssupplementen die het immuunsysteem en de gewrichten ondersteunen, wat op lange termijn de frequentie van routinebezoeken aan de dierenarts kan verminderen.
Praat tot slot nu met je huidige dierenarts — niet tijdens een crisis — over welke betalingsflexibiliteit zij bieden. Veel praktijken bespreken dit graag van tevoren en zetten het soms zelfs in je dossier, waardoor het gesprek soepeler verloopt als je er ooit onder druk een beroep op moet doen.
Belangrijkste punten
- Veel dierenartsenpraktijken bieden informele betalingsregelingen — aanbetaling plus termijnen, uitgestelde facturering of financiering via derden — maar je moet er expliciet om vragen.
- Vraag er vroeg om, wees specifiek over wat je kunt betalen en vraag om schriftelijke vastlegging van elke afspraak.
- Britse kredietproducten zoals Paypaw en Novuna bieden 0%-periodes, maar lees de voorwaarden over uitgestelde rente zorgvuldig.
- PDSA, Blue Cross en vergelijkbare goede doelen bieden goedkope of gratis zorg voor baasjes die daarvoor in aanmerking komen.
- Word je geweigerd, bekijk dan alternatieven zoals een beperktere behandeling, een tweede prijsopgave, veterinaire faculteiten of een creditcard met 0% aankooprente.