
Perché l'assicurazione per animali domestici è più importante che mai
La medicina veterinaria ha compiuto progressi enormi negli ultimi due decenni. Risonanza magnetica, chirurgia laparoscopica, pacemaker cardiaci, chemioterapia e interventi di protesi articolare sono oggi disponibili di routine per cani e gatti presso i centri di referenza specialistici di tutta Europa. Si tratta di una notizia davvero positiva per gli animali, ma ha un costo. Un solo intervento ortopedico per la rottura del legamento crociato in un cane può costare tra €2.000 e €5.000 nel Regno Unito, in Germania o nei Paesi Bassi. Una diagnosi di tumore che richieda chirurgia, chemioterapia e controlli di imaging può facilmente superare i €10.000.
Senza assicurazione, i proprietari di animali si trovano di fronte a una scelta impossibile: trovare il denaro in breve tempo, farsi un prestito oppure prendere una decisione clinica sulla base delle finanze anziché di ciò che è meglio per il proprio animale. L'assicurazione per animali domestici elimina questo dilemma distribuendo il rischio attraverso premi mensili. La diffusione in Europa varia enormemente, da circa il 40% degli animali assicurati in Svezia — la percentuale più alta al mondo — a meno del 5% in molti Paesi dell'Europa meridionale. Tuttavia, in tutti i mercati l'interesse per le assicurazioni per animali domestici è in crescita, di pari passo con l'aumento dei costi veterinari.
Tipi di copertura assicurativa per animali domestici
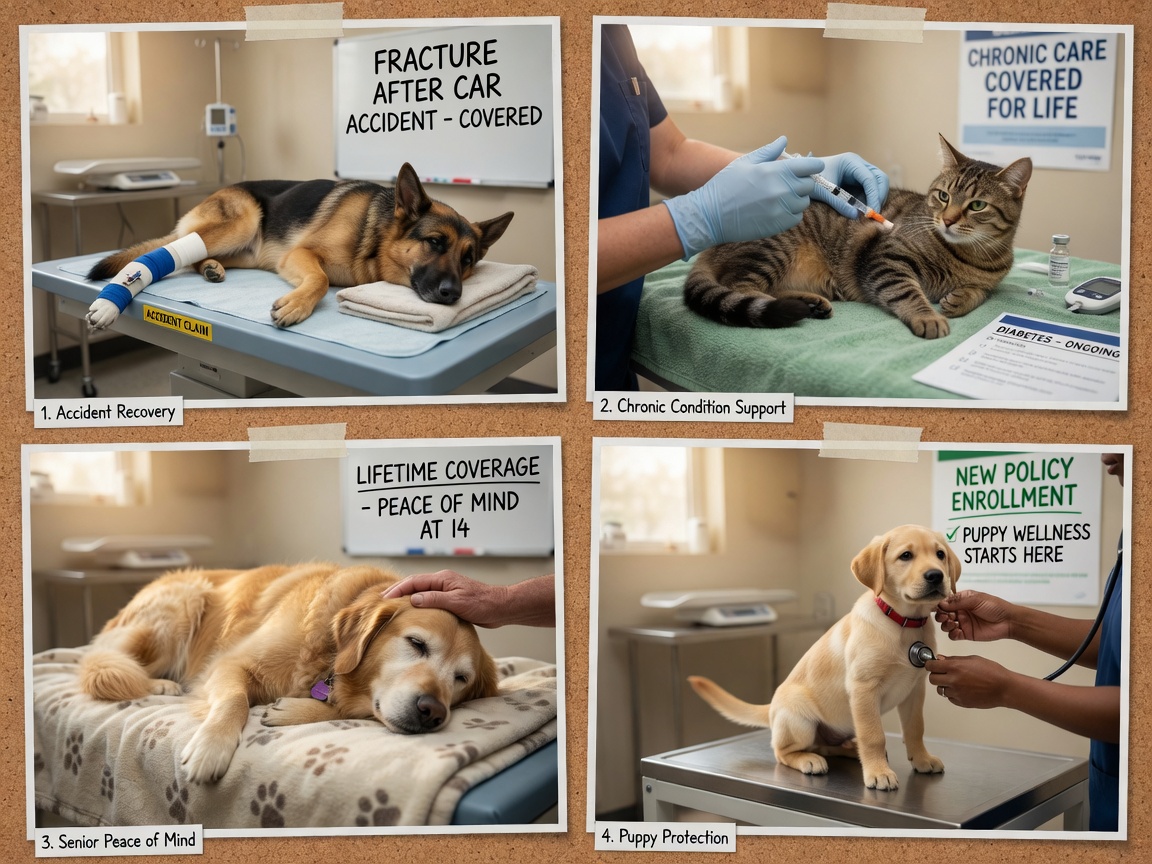
Le polizze assicurative per animali domestici in Europa non sono standardizzate e le differenze tra i vari tipi di polizza sono sostanziali. Comprendere queste differenze prima dell'acquisto è fondamentale.
Copertura solo infortuni
Il tipo di polizza più elementare e meno costoso, la copertura solo infortuni, paga le cure derivanti da incidenti: fratture ossee, ingestione di corpi estranei, lesioni da incidenti stradali, ferite da morso. Non offre alcuna copertura per le malattie, che rappresentano la grande maggioranza delle spese veterinarie importanti. Le polizze solo infortuni sono raramente convenienti nel medio-lungo termine, poiché la maggior parte degli animali sviluppa una condizione legata a una malattia nel corso della vita. Possono essere adeguate come rete di sicurezza minima e di brevissimo termine, ma non vanno confuse con una copertura completa.
Copertura a tempo limitato
Le polizze a tempo limitato coprono sia gli infortuni sia le malattie, ma ogni condizione è coperta soltanto per 12 mesi dalla data in cui si manifesta per la prima volta, dopodiché diventa una condizione preesistente esclusa. Ciò significa che le condizioni croniche o ricorrenti — come diabete, epilessia, allergie o patologie articolari — saranno coperte per il primo anno e poi escluse. Le polizze a tempo limitato sono in genere più economiche rispetto alle opzioni più complete, ma possono lasciare ai proprietari spese elevate per le cure continuative una volta scaduto il limite temporale. Leggete attentamente la documentazione di polizza per capire esattamente come viene calcolato il periodo di 12 mesi.
Copertura a massimale per condizione
Le polizze a massimale (o con limite per condizione) stabiliscono un importo massimo rimborsabile per ogni singola condizione, senza limiti di tempo sulla durata per cui è possibile richiedere il rimborso delle cure per quella condizione. Una volta raggiunto il limite per condizione — che potrebbe essere di €3.000 o €10.000 a seconda della polizza — quella condizione viene esclusa. Questa struttura è migliore della copertura a tempo limitato per le patologie croniche, purché il limite per condizione sia abbastanza elevato da coprire il costo previsto delle cure per tutta la vita. Per condizioni croniche comuni come l'epilessia o il morbo di Addison, un limite per condizione generoso è essenziale.
Copertura a vita
Le polizze a vita — a volte chiamate copertura completa o continuativa — mettono a disposizione un plafond che si rinnova ogni anno di polizza e che può essere utilizzato per qualsiasi condizione, comprese quelle in corso e diagnosticate in un anno precedente. Finché rinnovate la polizza senza interruzioni, le condizioni croniche insorte dopo l'inizio della polizza restano coperte anno dopo anno. È il tipo di assicurazione per animali domestici più completo — e più costoso — ma è anche quello che con maggiore probabilità pagherà effettivamente per le condizioni gravi e costose che giustificano il fatto di avere un'assicurazione. Veterinari ed esperti assicurativi raccomandano quasi unanimemente la copertura a vita come l'opzione a lungo termine con il miglior rapporto qualità-prezzo per la maggior parte dei proprietari di animali.
Cosa esclude di norma l'assicurazione per animali domestici
Nessuna polizza per animali domestici copre tutto. Le esclusioni standard nella maggior parte dei mercati europei comprendono:
- Condizioni preesistenti: qualsiasi condizione di cui il vostro animale abbia mostrato segni, per cui sia stato curato o sottoposto ad accertamenti prima della data di inizio della polizza sarà in genere esclusa — in modo permanente o per un periodo definito. La definizione di "preesistente" varia da assicuratore a assicuratore ed è una delle cause più frequenti di contestazione dei sinistri.
- Condizioni ereditarie specifiche di razza: molte polizze escludono condizioni notoriamente ereditarie o a cui alcune razze sono predisposte — displasia dell'anca nei Pastori Tedeschi, sindrome ostruttiva delle vie aeree brachicefaliche nei Bouledogue Francesi, cardiomiopatia dilatativa nei Dobermann. Verificate sempre se le condizioni legate alla razza sono coperte prima di acquistare una polizza per una razza predisposta.
- Cure preventive di routine: vaccinazioni, sterilizzazione, trattamenti antipulci e antizecche, detartrasi dentale (a meno che non derivi da un trauma), controlli sanitari annuali e applicazione del microchip non sono praticamente mai coperti dalle polizze standard.
- Costi di gravidanza e riproduzione
- Procedure elettive o estetiche
- Cure derivanti da attività illecite
- Condizioni insorte durante il periodo di carenza — la maggior parte delle polizze prevede un periodo di carenza di 10–15 giorni per i sinistri da malattia e di 2–5 giorni per i sinistri da infortunio dopo la data di inizio della polizza
Costi medi dell'assicurazione per animali domestici in Europa
Il costo dei premi varia notevolmente in base a specie, razza, età, località, livello di copertura ed esperienza sinistri della singola compagnia. Le cifre seguenti danno un'indicazione approssimativa dei premi mensili per una polizza con copertura a vita per un cane adulto di taglia media e di razza mista:
- Regno Unito: £30–£80 al mese — il Regno Unito ha il mercato assicurativo per animali domestici più maturo e competitivo d'Europa, con decine di operatori
- Germania: €30–€70 al mese — un mercato in crescita, con operatori nazionali e assicuratori internazionali attivi
- Francia: €20–€50 al mese — il mercato francese è cresciuto in modo significativo, con operatori come Agria, Santevet e AXA che propongono polizze per animali
- Spagna: €15–€40 al mese — un mercato meno maturo, sebbene diversi operatori, tra cui Mapfre e Adeslas, offrano ora coperture per animali domestici
- Svezia: SEK 300–700 al mese (circa €25–€60) — il mercato assicurativo per animali domestici più consolidato a livello mondiale, con Agria Djurförsäkring e Folksam tra gli operatori dominanti. Gli elevati standard veterinari della Svezia e l'ampia diffusione delle assicurazioni si sono rafforzati a vicenda nel corso dei decenni
I premi aumentano di norma con l'avanzare dell'età dell'animale, in particolare dopo i sette o otto anni, quando il rischio di malattie croniche cresce notevolmente. Bloccare una buona polizza a vita quando l'animale è giovane e sano — prima che si sviluppi qualsiasi condizione — porta quasi sempre a una copertura migliore e a premi più bassi rispetto al tentativo di assicurare un animale più anziano.
Compartecipazione e franchigia
La maggior parte delle polizze per animali domestici prevede una franchigia (o scoperto) — un importo fisso che pagate su ogni sinistro prima che intervenga l'assicuratore. Le strutture della franchigia variano: alcune polizze applicano una franchigia fissa per condizione per anno; altre la applicano per sinistro; alcune prevedono una compartecipazione percentuale in aggiunta o in alternativa a una franchigia fissa. Una compartecipazione del 20% su un sinistro di €5.000 significa che contribuite con €1.000 indipendentemente da qualsiasi franchigia fissa. Calcolate sempre il costo totale a vostro carico nei diversi scenari di sinistro prima di scegliere una polizza basandovi solo sul premio.
Sconti per più animali
Molti assicuratori europei per animali domestici offrono sconti del 5–15% quando si assicurano più animali sulla stessa polizza o con lo stesso operatore. Se avete più di un cane o gatto, vale la pena richiedere una quotazione multi-animale a ogni assicuratore a cui vi rivolgete, poiché lo sconto non è sempre pubblicizzato in modo evidente. Alcuni operatori offrono anche piccoli sconti per animali sterilizzati, dotati di microchip o i cui proprietari siano soci di specifici club di razza o kennel club.
Come scegliere una polizza: leggere le clausole in piccolo
Prima di sottoscrivere una polizza, verificate i seguenti aspetti:
- Confermate il tipo di polizza — solo infortuni, a tempo limitato, a massimale per condizione o a vita. È il fattore più importante.
- Leggete attentamente l'elenco delle esclusioni specifiche — le condizioni legate alla razza, le malattie dentali e i disturbi comportamentali sono comunemente soggetti a limitazioni
- Controllate la struttura della franchigia — importo fisso, per condizione, per sinistro o compartecipazione percentuale
- Informatevi sulla procedura di rimborso — è il vostro veterinario a richiedere direttamente il pagamento, oppure pagate voi e poi chiedete il rimborso?
- Verificate che l'assicuratore sia registrato e autorizzato presso l'autorità di vigilanza finanziaria del vostro Paese
- Leggete le recensioni di altri proprietari di animali — la qualità della gestione dei sinistri varia notevolmente tra gli assicuratori, in particolare quando una condizione viene inizialmente contestata come preesistente
- Comprendete le condizioni di rinnovo — gli assicuratori sono legalmente autorizzati ad aumentare i premi al rinnovo e alcuni li aumentano in misura significativa di anno in anno
Il momento migliore per acquistare un'assicurazione per il proprio animale è quando è giovane e sano, prima che esista qualsiasi condizione da escludere. Una polizza stipulata per un cucciolo sano di tre mesi garantirà in genere una copertura molto più ampia per tutta la vita dell'animale rispetto a una sottoscritta dopo che un problema di salute è già stato individuato.